
如果一個中國人在十年前第一次來到日本,他很可能會發現一件頗為奇怪的事情:在中國,早餐攤、計程車、菜市場甚至街頭小店,都可以用手機付款;而在日本這個以電子製造、行動通信和自動化聞名的國家,便利店的收銀員卻可能還在等待顧客掏出錢包。
日本並不是沒有數位支付技術。事實上,它很早就擁有了極其先進的非接觸式支付系統。Suica和FeliCa早在智慧型手機普及之前,就已經讓日本人習慣了「刷一下」完成支付。只不過像其他產品一樣,日本把支付做成了一個個精巧而封閉的系統,卻沒有把它變成一種開放的數位商業基礎。
中國走了另一條路。
支付寶和微信支付把支付從「銀行卡的電子化」變成了「手機上的商業作業系統」。支付、購物、社交、優惠券、信用、金融服務和商家營銷逐漸匯聚到同一個帳戶裡。今天,中國移動支付已經成為日常商業生活的基礎設施。中國人民銀行公佈的資料顯示,2023年中國移動支付滲透率已經達到86%。
日本則用了更長的時間。
2018年,日本無現金支付比例還只有約20%。當時日本政府提出,到2025年把這一比例提高到40%左右。這一目標後來提前實現。
但是,如果把這件事只理解成消費者終於願意用二維碼了,那就低估了日本政策這幾年的變化。經濟產業省已經開始把「無現金」從一個消費便利問題,重新定義為數位社會的基礎設施問題。而且更重要的是,日本政府已經把目標從此前的「2025年達到四成左右」向前推進為2030年的中期目標為達到65%,長期目標則是80%。
2026年3月31日公佈的最新政策資料顯示,2025年日本國內的無現金支付比例達到了58.0%,支付額達到162.7萬億日圓,但其中信用卡仍然佔據絕對主導地位,佔無現金支付金額的82.7%,二維碼支付則佔10.2%,金額為16.6萬億日圓。
日本人並沒有突然變成數位時代的擁躉。他們只是終於找到了一個足夠簡單、足夠便宜、足夠有獎勵的理由,不再使用現金。這個理由叫PayPay。
政策方面,日本經濟產業省現在關心的已經不只是「支付方式換沒換」,而是支付完成以後,資料能不能繼續流動。日本經濟產業省提出的「無現金未來圖景」明確把目標指向一種「無需特別意識即可完成支付、資料能夠無縫協同運作」的數位社會。換句話說,二維碼只是表層,真正的政策終點是把交易變成可以連接、分析和再利用的資料。
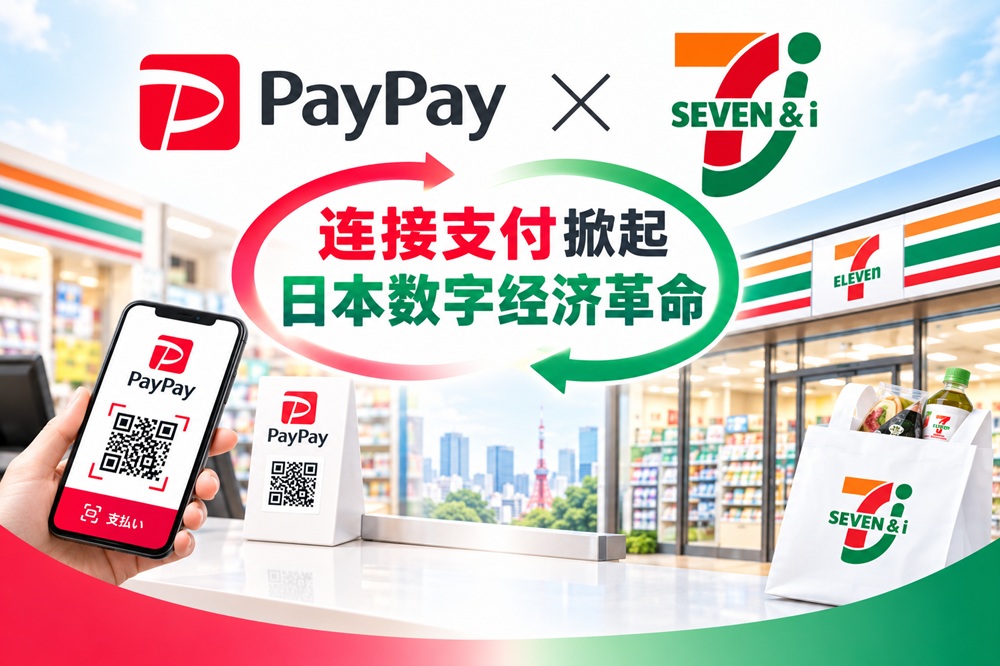
現在,PayPay正準備邁出比支付更重要的一步:與Seven & i的7iD整合。這意味著日本數位經濟的下一場戰爭,已經不再是「現金還是手機」的戰爭,而是誰能夠知道消費者是誰、買了什麼、在哪裡購買,以及下一次可能買什麼。
PayPay並非來自支付寶,卻受到了支付寶時代的啟發
關於PayPay,曾經流傳過不實的說法:它採用了支付寶的技術。
事實並非如此。PayPay由軟銀和Yahoo Japan於2018年成立。軟銀自己的年度報告明確寫道,PayPay獲得的是印度移動支付企業Paytm的技術,並於2018年10月推出服務。
但PayPay從誕生之初,就與中國的支付寶建立了合作關係。2018年9月,PayPay宣佈與螞蟻金服旗下的支付寶展開服務合作;同年10月25日起,中國大陸遊客可以在PayPay加盟商戶使用支付寶付款。
這段歷史頗具象徵意義。日本沒有照搬支付寶,卻開始學習一個中國已經證明有效的商業邏輯:支付本身並不賺錢,支付產生的關係卻是值錢的。
支付寶最初解決的是淘寶上的支付問題,後來卻變成連接消費者、商家和金融服務的巨大網路。
PayPay也走上了類似的道路。它先用大規模補貼獲得消費者,再用低費率甚至階段性免費吸引商戶;然後把支付帳戶逐漸擴展到積分、信用、銀行、證券、保險等業務。
2026年3月,PayPay在納斯達克上市,開盤估值約127億美元。路透社稱,PayPay在2025年末已經擁有約7200萬註冊用戶,商品交易總額超過1000億美元,而且已經從最初的支付業務擴展成了覆蓋信用、銀行、證券和保險的金融平台。
這才是PayPay真正重要的地方。它不是日本版的支付寶,它正在成為日本消費者的一個數位入口。
日本真正的數位化並不是從My Number開始的
眾所周知,日本政府為了普及數位化,花費了十多年的時間,推動My Number(個人編號)。這是一個雄心勃勃的項目:為每個人建立統一的數位身份,以便連接稅收、社會保障、醫療和政府服務。
日本政府甚至一度通過My Number Points(積分)給消費者現金式獎勵,試圖推動數位身份和無現金支付。
但如果問今天一個普通日本人:「你的數位身份是什麼?」他很可能不會首先想到My Number。他會想到一系列的電子支付:PayPay、楽天Pay、d払い(dPayment)、LINE、Apple ID、信用卡。
這並不意味著My Number失敗。恰恰相反,它完成的是政府需要完成的工作:建立公共身份基礎設施。但它沒有成為消費者每天使用的商業身份。
與此同步,日本正在同時建設「公共領域的資料連接」。日本的數位行政財政改革並不滿足於把紙面手續搬到網上,而是推動國家和地方共通數位基礎設施、資料聯攜基礎設施、基礎登記冊、政府雲等體系化建設,並強調公共部門與民間領域在稅務、會計、交易等環節實現數位化銜接。到2026年,這一政策進一步強調資料利用制度和行政資料的機器可讀性。它與My Number並不是同一件事,卻共同指向一個方向:讓原本被機構和系統分割的資料能夠被標準化、連接並重新使用。
政府與民間共同努力,政府給人身份,企業給人利益。
My Number告訴你,「你是誰」;PayPay告訴你,「今天付款可以得到多少積分」;7-Eleven告訴你,「今天這個商品便宜多少」。
數位經濟最終不是靠行政命令驅動的,而是靠利益驅動的。
一億數位ID:真正值錢的不是「一億」
於是,我們看到了7月31日的這則新聞。
Seven & i與PayPay正在推進顧客資料和會員體系的整合。Seven & i擁有約3900萬7iD註冊用戶,PayPay擁有約7400萬註冊用戶。媒體因此用了一個非常醒目的標題:一億人以上的「積分經濟圈」。
但這裡不能把「一億ID」理解成「一億個不同的人」。因為,一個消費者完全可能同時擁有PayPay、7iD、楽天和其他帳戶。
真正重要的是另一個詞「連接」。7iD知道你在Seven & i體系裡買了什麼;PayPay知道你如何付款。
當兩個系統能夠建立共同的客戶基礎時,原來彼此分離的兩類資料便開始具有不同的意義。我們可以迅速聯想到以下的應用和場景。
便利店告訴平台:「這個人每週三晚上買啤酒和便當」,支付系統告訴平台:「這個人通常使用PayPay,而且對20%折扣非常敏感」,積分系統進一步告訴平台:「如果給他50個點的優惠,他會回來。」
這時候,支付就不再只是收銀台上的動作。它變成了消費者行為的一種測量工具。
7-Eleven可能比銀行更接近日本人的真實生活
為什麼是便利店?答案可能比金融機構簡單得多:頻率。
日本有超過兩萬家7-Eleven門店。7iD長期積累的正是這種高頻消費資料。相關報導指出,7iD與PayPay ID的整合,可以把便利店的購買資料與PayPay的支付資料結合起來。
銀行知道你有多少錢;信用卡知道你花了多少錢;但便利店可能知道你今天為什麼花這500日圓。這是一種不同的資料價值。
一個人偶爾在百貨商店花5萬日圓,可能並不能說明什麼。但一個人連續三十天早晨都在同一家便利店買同一種咖啡,卻是非常有價值的資訊。
這種資訊可以用於庫存,用於商品開發,用於廣告,用於優惠券,用於價格設計。甚至可以預測下一次購買行為。
這就是所謂「積分經濟圈」真正的經濟學含義。積分只是誘餌,資料才是資產。
PayPay正在重新定義日本的「支付」
日本過去的支付競爭很像一場鐵路公司的競爭。Suica是一條線,信用卡是一條線,楽天Pay是一條線,d払い是一條線。各自擁有自己的乘客、車站和票務系統。
PayPay的野心則更像修建一張城市交通網路。消費者進入PayPay之後,可以支付,可以獲得積分,可以申請信用,可以使用銀行,可以購買證券和保險。
所以,7-Eleven開始加入。
PayPay官方公佈的合作計畫已經不只是「接受PayPay付款」,而包括把7iD整合進PayPay ID、在7-Eleven引入PayPay Point和V Point、開展大規模聯合促銷,並在便利店發展PayPay、LINE、三井住友卡等迷你應用。
甚至包括這樣的設想:100個PayPay積分,可以兌換價值150日圓的7-Eleven商品券。
這看起來只是促銷。其實卻是一種很典型的平台經濟策略:讓積分脫離原來的支付場景,進入真實商品。積分越容易花掉,消費者越願意積累。消費者越願意積累,平台的使用頻率越高。頻率越高,資料越豐富。資料越豐富,商家越願意加入。商家越多,積分的價值越高。
這就是網路效應。
日本真正落後的,已經不是支付
因此,現在再說「日本數位支付落後」,已經不太準確。日本2025年的58%無現金支付率說明,日本消費者已經完成了一個巨大的習慣轉變。
問題已經從「日本人什麼時候不用現金?」轉變為「無現金支付以後,日本會得到什麼?」
這是兩個完全不同的問題。前一個是支付問題。後一個是生產率問題。
這恰恰與日本最新一輪科學技術政策的轉向發生了交匯。2026年3月,日本政府通過第7期《科學技術創新基本計畫》,把2026 ~ 2030年度的科技政策明確放到「研究力 — 產業競爭力 — 國家安全」這一更大的框架中。計畫提出六大支柱,其中既包括「科學的再興」和技術領域的戰略重點化,也包括科學技術與國家安全的有機結合,產學官創新生態系統的強化,以及推動研究成果向社會和產業真正落地。
如果一筆支付只是把現金換成二維碼,那麼日本獲得的只是便利。但如果這筆支付同時產生了商品資料、消費者畫像、庫存資訊、促銷反饋和信用資訊,它就開始改變企業的經營。
日本長期面對一個奇怪的經濟困境:技術很先進,企業卻常常缺乏把資料轉化成生產率的能力。
便利店可能擁有數千萬消費者的購買記錄;銀行擁有數千萬客戶;電信公司擁有龐大的用戶網路;信用卡公司擁有支付記錄;零售商擁有商品資料。
問題不是沒有資料,而是資料被鎖在一個個企業的圍牆裡。
面對這樣的問題,日本的政策邏輯正在發生變化:日本過去更習慣於分別扶持某一種技術、某一個產業;現在則越來越強調從基礎研究、資料與計算能力,到企業應用、社會實施,再到產業競爭力的連續鏈條。2026年《統合創新戰略》已經把 「AI for Science」列入「科學的再興」,同時把數位與網路安全、AI與先進機器人、半導體與通信、量子等列為戰略重點技術領域。
PayPay與Seven & i的合作,最重要的意義也恰恰在於:開始拆牆。
對於PayPay與7iD這樣的案例而言,這意味著數位支付並不是科技政策的邊緣消費應用,而可能成為「資料進入現實經濟、再反饋給企業決策」的一個微型基礎設施。
這也是為什麼中國經驗仍然值得日本觀察
中國和日本的數位支付道路非常不同。中國跳過了大規模信用卡時代,智慧型手機和二維碼直接成為消費社會的重要入口。
日本則擁有成熟的信用卡、電子錢包、FeliCa、銀行轉帳和便利店支付體系,因此二維碼只是後來加入的一層。所以,日本不可能簡單複製中國。
但中國已經提前展示了一個日本現在才開始認真面對的事實:支付一旦數位化,支付公司就很難只做支付。
支付寶從支付進入金融;微信支付依託社交網路擴展。
日本的PayPay則依託軟銀、Yahoo、LINE以及金融業務,正在形成自己的金融生態。
甚至在支付之外,PayPay也已經開始與中國的微信支付等海外支付體系進行連接。2025年,PayPay宣佈支持中國大陸微信支付用戶在PayPay加盟商戶付款。
於是,一個頗具諷刺意味的畫面出現了:曾經看著中國消費者不用現金而驚訝和揶揄的日本,企業開始研究中國的二維碼經濟,最終自己的PayPay也開始和中國的無現金支付一樣,成為數位商業的重要基礎設施。
技術從印度而來,商業邏輯受中國經驗啟發,最終長成了日本自己的平台。
My Number與PayPay:兩種「數位日本」
日本未來可能同時擁有兩套完全不同的數位身份體系。
第一套來自政府:My Number。它回答:你是誰?你有沒有資格獲得某項公共服務?你應該繳多少稅?你的社會保障是什麼?
第二套來自市場:PayPay、7iD、楽天Pay、d払い……。它們回答你買了什麼?在哪裡買?什麼時候買?喜歡什麼?願意為什麼打折而回來?
從經濟學角度看,第二套體系可能更接近數位經濟的核心。因為資料只有在進入交易之後才真正產生商業價值。
政府的數位身份可以讓國家機器運轉得更有效率。商業身份則讓市場更有效率。兩者最終會不會連接,是日本下一階段必須面對的問題。
但它們也不應該輕易完全融合。因為一個平台知道你喜歡什麼商品是一回事,讓它知道你的全部社會、金融和公共身份則是另一回事。
數位經濟越成功,隱私和資料治理的重要性就越高。
下一場戰爭不是二維碼,而是「誰擁有消費者」
Seven & i與PayPay的合作因此值得比一個普通的商業聯盟更嚴肅地看待。它實際上是日本積分經濟圈競爭進入新階段的信號。
過去:支付大戰。PayPay、楽天Pay、d払い、au PAY。
然後:積分大戰。PayPay Point、楽天Point、d Point、Ponta、V Point。
現在:資料大戰。
誰擁有消費者,誰知道消費者,誰能夠把支付、購物、通信、金融和積分放在一起,誰就有機會成為日本數位經濟的入口。
這也解釋了為什麼軟銀和PayPay還在考慮向Seven & i投資。報導顯示,軟銀、PayPay以及三井住友卡正在討論對Seven & i進行規模可觀的投資。
這已經不是簡單的「支付公司與便利店合作」。這是平台之間的資本、資料和用戶網路開始重新組合。
日本的數位革命,可能比想像中更晚,卻也更深
經濟產業省的無現金政策、數位行政財政改革,以及第7期科學技術創新基本計畫,其實正在逐漸匯合到同一個問題上:日本怎樣把已經存在於企業、政府和消費者手中的資料,變成可連接、可計算、可利用的生產要素。支付是入口,ID是連接器,資料是原料,而AI和先進計算則可能成為下一階段把原料變成生產率的工具。
日本的數位支付故事因此有一個頗具日本特色的結局。這個國家並不是沒有技術,它曾經擁有世界上最先進的電子支付卡片、行動通信網路和自動售貨系統。它的問題是:這些技術太早、太碎片化,也太成功地服務於各自的小生態。
中國的支付寶和微信支付則證明了另一件事情:真正改變商業的,不是把錢包搬到手機裡。而是把錢包變成一張通往整個經濟的門票。
PayPay如今在日本做的,正是這件事情。它先讓消費者擺脫現金,再讓消費者習慣數位積分,然後進入銀行、信用、證券和保險。現在,它又要把便利店的消費資料連接進來。
而Seven & i也獲得了一個過去很難擁有的東西:一個與消費者支付行為直接連接的數位入口。
於是,「一億ID」便不再只是一個新聞標題。它是一個信號。日本數位經濟真正的下一階段,已經開始從「無現金」走向「可計算」。
過去,一家便利店知道今天賣出了多少飯糰。未來,它可能知道:誰買了飯糰、為什麼買、用什麼支付、對什麼優惠有反應,以及明天還會不會回來。
過去,支付完成的一刻,交易就結束了。未來,支付完成的那一刻,資料才剛剛開始工作。這可能才是日本數位化最遲到、卻最重要的一幕。
日本用了十年時間,把現金變成了無現金。現在,它必須回答一個更困難的問題:如何把無現金獲得的資料變成增長。
供稿 / 戴維
編輯 JST客觀日本編輯部