
一家擁有百年以上歷史的日本綜合電機企業,正在做一件看似矛盾的事情:它一邊出售製造業資產,一邊宣稱自己比以往任何時候都更懂工業。這或許正是理解日立製作所進入人工智慧時代最有意思的角度。
一、日本製造業曾相信,大就是強
如果要尋找20世紀日本工業資本主義的典型企業,日立製作所很難繞開。
它從電機起家,後來擴展至發電設備、鐵路、家電、汽車零部件、建築機械、工業設備和IT系統。綜合電機企業曾經相信,只要圍繞電力、機器和資訊系統不斷向上下游擴張,就能形成技術、採購、銷售和資本上的規模優勢。
這樣的擴張留下了一個龐大的工業帝國。到2025年3月末,日立製作所仍擁有618家合併子公司,全球員工約28萬人,2024財年收入為9.7833萬億日圓。
不過,大並不天然意味著高效。
全球製造業的競爭重點逐漸從規模和產品門類,轉向軟體、服務、現金流與資本效率。一個橫跨家電、汽車零部件、工業機械和IT的集團,也意味著巨額資本佔用、複雜組織邊界,以及不同事業部之間難以協調的利益。
日立改革中最重要的變化,因此不是某一項技術,而是一種經營觀念:企業不再因為歷史上一直從事某項業務,就必須繼續擁有它。
2025年4月,社長兼CEO德永俊昭在經營計畫Inspire 2027中提出,日立將進一步強化現金流、優化資本配置並加速業務組合改革。日立披露,在此前的2024中期經營計畫期間,累計資產出售約1.4萬億日圓,累計核心自由現金流約1.8萬億日圓。
一家工業企業真正必須擁有的,究竟是工廠,還是工業能力?
二、放棄控制權,有時意味著更清楚自己要什麼
Astemo是這場資產重組最具代表性的案例之一。
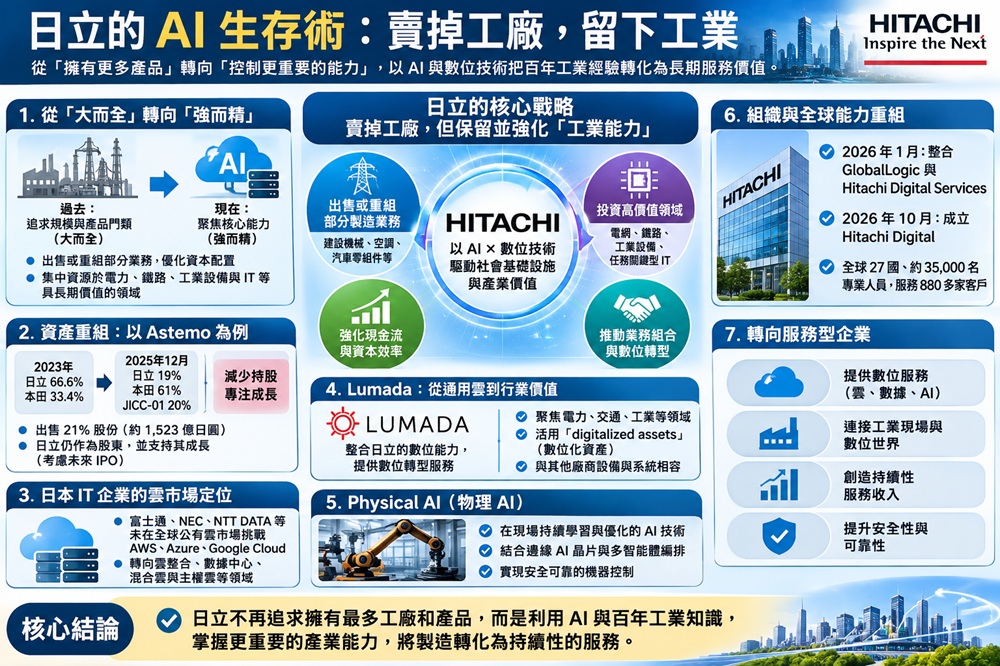
2023年,日立製作所、本田技研工業和JIC Capital旗下基金調整Astemo的資本結構。日立與本田的持股關係從66.6%和33.4%,變為日立40%、本田40%、JICC-01 20%。
2025年12月,日立又決定把Astemo 21%的股份以約1,523億日圓轉讓給本田。交易完成後,預計持股比例為日立19%、本田61%、JICC-01 20%。屆時,Astemo將不再是日立的權益法適用公司。
但日立並未宣布完全退出。公司表示,將繼續作為股東,透過數位技術支持Astemo的成長,並考慮未來IPO的可能性。
這裡出現了一條值得注意的界線:日立願意減少對製造實體的資本控制,卻不願退出附著於工業現場之上的數字價值鏈。
2026年4月公布的Inspire 2027進展資料,把這種資本邏輯表達得更加清楚。日立列出的資產處置及重組對象包括建設機械、空調、汽車零部件、家電和ATM業務;與此同時,增長資金被投向北美能源服務公司Shermco以及用於強化HMAX AI開發能力的synvert。
因此,「賣掉工廠」並不是說日立將不再擁有工廠,也不是說它要變成一家輕資產網際網路公司。它出售或重組的,是那些即使繼續擁有資本控制權,也未必能強化集團整體競爭優勢的業務;留下並繼續投資的,則是電網、鐵路、工業設備和任務關鍵型IT等能夠形成長期資料關係和服務收入的領域。日立正在嘗試從「擁有更多產品」,轉向「控制更重要的能力」。
三、日本IT企業重新尋找自己的位置
在雲端計算時代,日本大型IT企業曾經面對過一道與今天的AI非常相似的題目。
富士通、NEC和NTT集團都有自己的資料中心、企業客戶與系統集成能力,也都曾建立或營運自有云服務。但在全球通用公有云基礎設施市場,它們沒有形成與Amazon Web Services、Microsoft Azure和Google Cloud同一量級的平台。
全球雲基礎設施市場已經形成高度集中的格局。引用Synergy Research Group資料的2025年第二季度統計,Amazon Web Services約佔30%、Microsoft Azure約佔20%、Google Cloud約佔13%,三者合計約63%。
日本市場也沒有逆轉這一結構。IDC Japan在2025年的雲市場研究中指出,2024年日本國內雲市場規模為9.7084萬億日圓,同比增長29.2%,並預計到2029年擴大到約19.1965萬億日圓;公有云和生成式AI投資是重要增長動力。
富士通的經歷尤其具有象徵性。2017年前後,富士通曾把自有的FUJITSU Cloud Service K5定位為數字業務平台MetaArc的核心,強調以自己的IaaS和PaaS支持企業數位化。但到2025至2026年,富士通已經停止FJcloud-O東日本和西日本第1、第2區域的新申請,並相繼結束正常服務和延長服務。其推薦遷移目標包括自有的FJcloud-V,以及基於Oracle Alloy的富士通版主權雲。
NEC的情況也類似。它仍保留NEC Cloud IaaS和資料中心服務,但其當前產品體系同時把Amazon Web Services、Microsoft Azure和Oracle Cloud列入方案,並強調多雲、混合雲、遷移和託管維運。NEC還提供連接AWS、Azure、Google Cloud、Oracle Cloud與IBM Cloud的服務。
NTT DATA保有OpenCanvas等自有資產、龐大的資料中心業務和雲集成能力,但其公有云戰略明確建立在多雲和合作夥伴模式之上。公司稱可向客戶提供並代結算AWS、Microsoft Azure和Google Cloud服務。
2025年,NTT DATA又與AWS簽訂為期三年的戰略合作協議,計畫把生成式AI服務LITRON和NTT的大語言模型tsuzumi部署於AWS環境,並把AWS認證人員從約6,800人擴充至1萬人。NTT東日本目前銷售的雲導入與維運服務,也直接以AWS和Microsoft Azure為基礎。
所以,日本企業沒有在全球通用公有云平台層打破美國超大規模雲廠商的主導地位。它們並未完全退出雲產業,而是普遍退到雲集成、資料中心、混合雲、主權雲、行業應用和託管維運等層次。日立的特殊之處,也不是擁有一個倖存下來的日本版AWS,而是沒有把日立雲服務Lumada定義為另一個通用公有云。
四、Lumada不是「最後一朵日本雲」
Lumada不是一個與Amazon Web Services或Microsoft Azure直接競爭的通用IaaS。日立對它的定位,是利用自身的數位能力、任務關鍵型領域知識和全球裝機基礎,為客戶與社會基礎設施提供數位化轉型和數位服務的業務體系。
換句話說,AWS、Azure和Google Cloud爭奪的是通用計算、儲存、資料庫、開發工具和AI訓練平台;Lumada試圖佔據的,則是建立在雲之上、又深入現實設備和業務流程之中的行業價值層。
日本IT企業在通用公有云競爭中的後退,反而使日立面臨的戰略選擇更加明確:它沒有必要再建一套規模遠小於美國超大規模雲廠商的計算基礎設施,而應把資源集中到那些雲廠商不容易直接取得的資產上,包括電網和能源系統的運行知識、鐵路車輛和信號維護資料、工廠與工業設備的控制技術、任務關鍵型企業系統、長期設備維護記錄,以及物理安全、功能安全和即時控制經驗。
日立把全球運行中的產品和系統重新定義為「digitalized assets」,也就是可以持續產生資料價值的數位化資產。公司計畫利用工業知識和AI把這些資料轉化為數位服務,而且明確提出,應把服務範圍擴展到其他廠商生產的設備與系統。
這意味著日立從雲端計算時代得到的教訓可能是:不要在通用計算資源上與美國寡頭進行資本消耗戰,而要控制客戶無法僅靠購買雲資源獲得的行業知識和物理接口。
在生成式AI進入工業現場後,這些知識突然變得更加值錢。大語言模型可以解釋變壓器的工作原理,卻不會自動知道一台運行27年的具體變壓器上週出現的異常振動意味著什麼;模型可以說明鐵路信號系統如何工作,卻不能因此承擔讓數百列列車安全運行的責任。越深入物理世界,AI越需要設備知識、現場經驗、物理規律、安全邊界和異常案例。這些恰好是百年工業企業最難複製的資產。
五、不製造最大的AI,而是讓AI安全地控制機器
日立把這條技術路線稱為Physical AI,即物理AI。不過,其計畫並不局限於機器人。
2026年3月,日立發表了一種能夠在現場持續學習並優化動作的物理AI技術。機器人利用視覺、力覺和觸覺資料處理線束等柔性物體,目標應用包括製造、設備維護和物流等過去難以自動化的任務。
2026年4月,日立製作所與日立高新技術又發表工業用邊緣AI半導體。根據使用實際設備資料的評估,其功率效率達到傳統方案的10倍以上,可以在工業設備內部直接處理圖像、聲音和振動資料。
但日立真正的目標不是讓某一台機器人更聰明。2026年7月,日立與NVIDIA宣布合作開發多智慧體編排技術。雙方計畫把日立的社會基礎設施智慧基礎模型IWIM與NVIDIA Cosmos世界基礎模型連接,在數字孿生中驗證AI控制行為,並協調第三方設備與多個AI智慧體。
這也進一步說明,日立並未試圖獨自擁有全部技術棧。它可以使用美國企業的GPU、基礎模型和雲能力,但希望控制更接近工業結果的一層:現場資料如何解釋,不同設備如何協同,AI動作能否在實施前驗證,發生異常時誰接管,如何保護客戶的工業資料,以及如何對生產率、可靠性和安全結果負責。
日立把這種能力包裝進HMAX by Hitachi。在經營計畫中,日立將HMAX定義為使用AI革新社會基礎設施的下一代解決方案群,並明確表示它應形成持續性、經常性的服務收入。
如果傳統工業企業賣的是機器,日立希望未來更多出售:機器產生的資料,以及基於這些資料持續提供的判斷、優化和運行服務。
六、賣掉工廠容易,把工業變成服務很難
為了實現這一目標,日立同時在重組數字業務。
2026年1月,日立宣布整合美國子公司GlobalLogic和Hitachi Digital Services,計畫把數字產品工程、從晶片到雲的軟體開發、AI應用和任務關鍵型系統維運納入同一個全球交付體系。
2026年10月,新公司被命名為Hitachi Digital,計畫於2027年4月正式啟動。按日立公布的資料,新公司將在27個國家擁有約35,000名專業人員,服務880多家客戶。
其CEO兼董事長Anand Birje把客戶需求概括為:既要開發新的數字產品,又要更新底層企業系統,同時還要保證整個企業持續穩定運行。
這與日本企業在雲端計算中的重新定位有相似之處,卻又多了一層工業含義。富士通、NEC和NTT DATA都在加強多雲集成、遷移和託管服務。日立同樣需要雲工程和系統集成,但它希望進一步向設備、控制和物理基礎設施延伸。其組織公式可以概括為:內部工業知識 + 全球數位工程能力 + 外部雲與AI生態 + 客戶現場實施。
從財務數字看,這項改革已經取得階段性效果。日立2024財年收入約9.8萬億日圓,到2025財年增至約10.6萬億日圓;調整後EBITA率從11.1%提高到12.4%,ROIC從10.9%提高到12.4%,核心自由現金流從約0.8萬億日圓增加到約1.2萬億日圓。
Lumada收入佔比從2024財年的29%提高至2025財年的40%,調整後EBITA率從15%提高至16%。Inspire 2027的目標是把Lumada收入佔比提高至50%、利潤率提高至18%;長期目標「Lumada 80-20」則是收入佔比80%、調整後EBITA率20%。
但從40%走到80%,遠比從10%走到40%困難。日立仍需回答三個問題。第一,Physical AI能否從項目變成產品。如果每家工廠都需要大量工程師重新定製,它最終仍是系統集成業務,而不是可規模複製的平台。第二,HMAX能否形成真正的經常性收入。需要觀察的不是AI演示數量,而是標準化方案能否跨客戶複製,以及訂閱、維運和成果型收費能否持續增加。第三,日立能否控制行業價值層而不被底層雲平台反向控制。當計算、基礎模型和開發工具越來越集中到AWS、Microsoft、Google和NVIDIA手中,日立必須證明客戶購買的是不可替代的工業知識,而不是在美國技術棧之外增加一層成本。
雲端計算失去的,能否在物理AI中贏回來
日本企業已經基本失去了建立全球通用公有云標準的機會,但它們並未失去全部數字產業能力。富士通還擁有主權雲和混合雲,NEC仍有自有IaaS和資料中心,NTT DATA仍擁有全球資料中心、行業系統與雲集成能力。它們只是越來越多地在美國平台之上提供服務,而不再試圖正面複製另一個Amazon Web Services。
日立真正不同的地方,是它試圖把競爭邊界從「誰擁有云」移到「誰理解並控制物理世界」。
這場博弈還遠沒有結束。HMAX仍處於規模化初期,Hitachi Digital也要到2027年4月才正式啟動。
但日立提出了一個對日本工業企業極有吸引力的答案:不要再造一朵規模不夠大的雲。要讓別人的雲無法繞開你的工業知識。
如果這個判斷正確,那麼雲端計算時代看似失敗的一代日本IT企業,未必只能成為美國平台的經銷商和維運商。它們仍有可能在AI進入電網、鐵路、工廠和機器人之後,依靠行業知識、安全責任和物理系統集成,重新找到價值鏈中難以替代的位置。
日立正在試圖證明:日本企業在雲端計算時代失去的平台主導權,至少有一部分,可以在Physical AI時代透過對工業現場的理解重新贏回來。
供稿 / 戴維
編輯 JST客觀日本編輯部